Resolução CGSN nº 194/2026 alterou os prazos relacionados às opções que produzirão efeitos no ano-calendário de 2027.
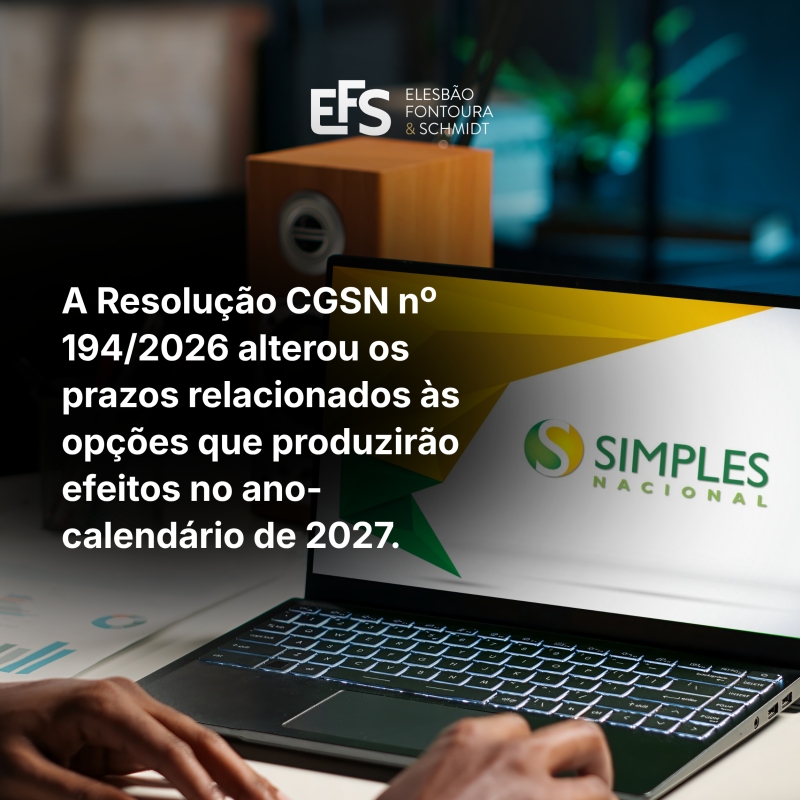
🗓️ Com a nova regra, o prazo para exercício da opção pelo Simples Nacional foi ampliado até 15 de outubro de 2026, mantendo-se a produção de efeitos a partir de 1º de janeiro de 2027.
A norma também ampliou até 30 de outubro de 2026 o prazo para opção pela apuração e recolhimento do IBS e da CBS pelo regime regular, relativamente ao período de janeiro a junho de 2027.
Além disso, caso a opção pelo Simples Nacional seja indeferida, as pendências impeditivas ao ingresso no regime poderão ser regularizadas até 30 de outubro de 2026. Já o cancelamento das opções poderá ser realizado, em caráter irretratável, entre 3 de novembro e 20 de dezembro de 2026.
A alteração concede prazo adicional para que as empresas analisem seu enquadramento tributário e avaliem, com maior segurança, os efeitos das opções aplicáveis ao exercício de 2027.
Ainda assim, a concentração de decisões relevantes em um período relativamente curto reforça a necessidade de planejamento prévio e análise individualizada de cada operação.
🔎 Fonte: BRASIL. Comitê Gestor do Simples Nacional. Resolução CGSN nº 194, de 25 de setembro de 2026.
✍️ Por: Arthur Vieira Etcheverria - OAB/RS 114.484